【同じ系統は選びませんでした】ロレックスの2本目は何を選ぶか|1本目と役割が重ならないようにした話
claude ちゅけブログ
ロレックスを2本、どちらも正規店で買いました。それなのに、支払いの話になるとうまく説明できません。カードで払えばポイントが付くのは分かります。でも、150万円の買い物でいくら付くのかを、自分は一度も数えたことがありませんでした。
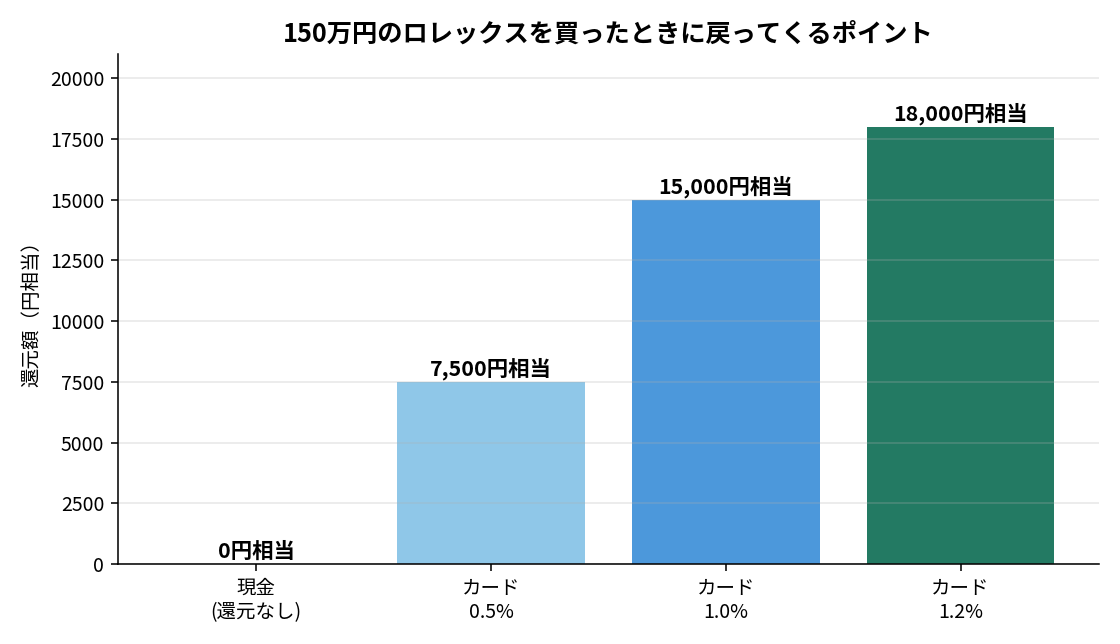
気になって計算してみたら、還元率0.5%のカードと1.2%のカードで、戻ってくる額の差が10,500円でした。3,000円くらいの差だろうと思っていたので、桁がひとつ違いました。
この記事は、その計算をひととおり並べたものです。カードと現金でいくら変わるのか、分割にすると何円上乗せされるのか、現金を用意するなら何日かかるのか。買う前の準備の話なので、まだ1本も買っていない人にも使えると思います。
まず一次資料から確かめました。ロレックス公式サイトには「ロレックスを購入する」というページがあって、正規品販売店で買うとどうなるかが順番に説明されています。
ここまで細かく書いてあるのに、支払い方法についての記述は一行もありませんでした。現金がいいともカードがいいとも、分割ができるともできないとも書かれていません。
「正規店では現金一括では買えない」「本人名義のクレジットカードが必要」という話は、時計を扱うお店の記事でよく見かけます。ただ、公式サイトの記述としては見つけられませんでした。日本ロレックスの案内にも書かれていません。ここは確かめきれていないので、断言はしないでおきます。
たぶん、正規品販売店ごとの運用なんだと思います。ロレックス本体が全世界に向けて決めるような話ではない、ということかなと。
だとすると、事前に調べようがない部分が残ります。店側の条件が読めないぶん、自分の側の選択肢を増やしておくしかないという話です。カードの枠も、現金も、どちらも用意しておけば、その場でどちらを言われても困りません。
計算の前提を先に書いておきます。金額は150万円、ステンレスのスポーツモデルを正規店で買ったときの、だいたいの価格帯です。還元率は、一般的なカードの0.5%、標準的な1.0%、高還元と呼ばれる1.2%の3つで見ました。
現金で払うか1.2%のカードで払うかの差が、18,000円になります。年会費無料のカードでも1.0%のものはあるので、いま手元にあるカードの還元率を確認するだけで済む話です。
金額が大きいぶん、率の差がそのまま効きます。1万円の買い物なら0.5%と1.2%の差は70円です。気にする人のほうが少ないと思います。それが150万円になると、同じ0.7ポイントの差が10,500円になります。
定価は上がり続けているので、この差も広がります。200万円のモデルなら0.7%の差は14,000円になることになります。
自分はここを計算するまで、ポイントは「付いたらラッキー」くらいに思っていました。数えてみると、そこそこ現実的な額でした。
ここからが本題です。還元率1.2%のカードを持っていれば18,000円もらえる、とはなりません。高額決済には、還元率とは別のところに天井があります。
還元率が高いカードほど、月あたりや1回の決済あたりの獲得上限が決められていることがあります。たとえば月間2,000ポイントが上限のカードで150万円を払うと、受け取れるのは2,000円分だけで、実質の還元率は0.13%まで落ちます。
1.2%のつもりで選んだカードが、150万円の決済では0.5%のカードに負ける。こういう逆転が起きます。カードを選ぶときは、還元率の数字だけでなく上限の有無を見てください。
高還元のカードは、付与されるポイントの一部が期間限定だったり、特定のサービスでしか使えなかったりします。18,000円分もらっても、使い道がなければ実質はゼロです。
自分の場合、ふだん買い物をしている店で使えるかどうかだけを基準にしています。ポイントは、使う予定が立つものだけを数に入れたほうが安全です。
これが一番きついところでした。年会費無料の高還元カードは、利用枠が50万円や100万円で設定されていることが珍しくありません。還元率だけで選んだカードが、150万円の決済でそもそも通らない、という事態が起きます。
枠の話は後ろでもう一度書きます。先に分割の計算を片付けます。
150万円を分割にしたときの手数料を計算しました。カード会社によって手数料率は違うので、ここでは実質年率15%を置いて、元利均等で計算しています。自分のカードの数字に置き換えて読んでください。
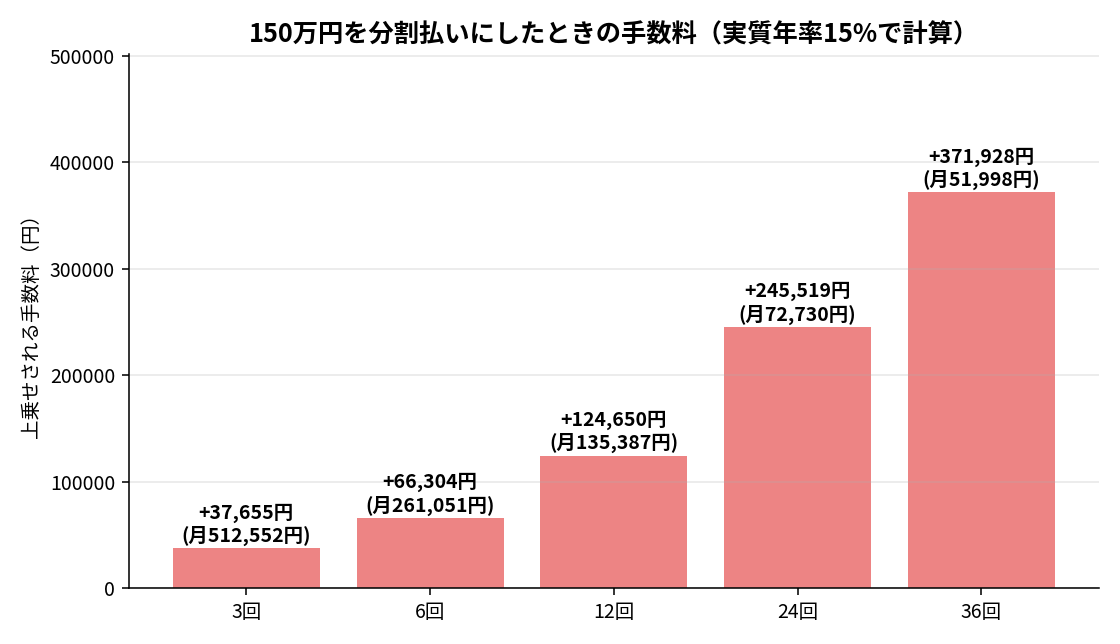
ポイントの話と並べると、数字の意味が見えてきます。還元率1.0%のカードで15,000円もらって、12回払いで124,650円払う。差し引き10万9,650円のマイナスです。
36回にすると月々は5万円台まで下がります。無理なく買えているように見えます。でも37万円ぶん高く買っているわけで、ここは自分ならやりません。
月々いくらで考えると財布の感覚が狂います。総額をいちど見てから決めたほうがいいです。
例外は、手数料のかからない払い方です。2回払いとボーナス一括は手数料が0円のカード会社が多いので、枠が足りないときの逃げ道になります。150万円を2回に割れば、1回あたり75万円です。枠が100万円のカードでも通る可能性が出てきます。
分割の可否そのものが店の運用に左右される点は、さきほど書いたとおりです。正規店ではショッピングローンが組めないという案内もよく見ますが、これも公式の記述としては確認できていません。
現金派の人がつまずくのは、金額そのものではなく引き出し限度額です。多くの金融機関で、ATMの1日あたりの引き出し限度額は初期設定で50万円前後になっています。
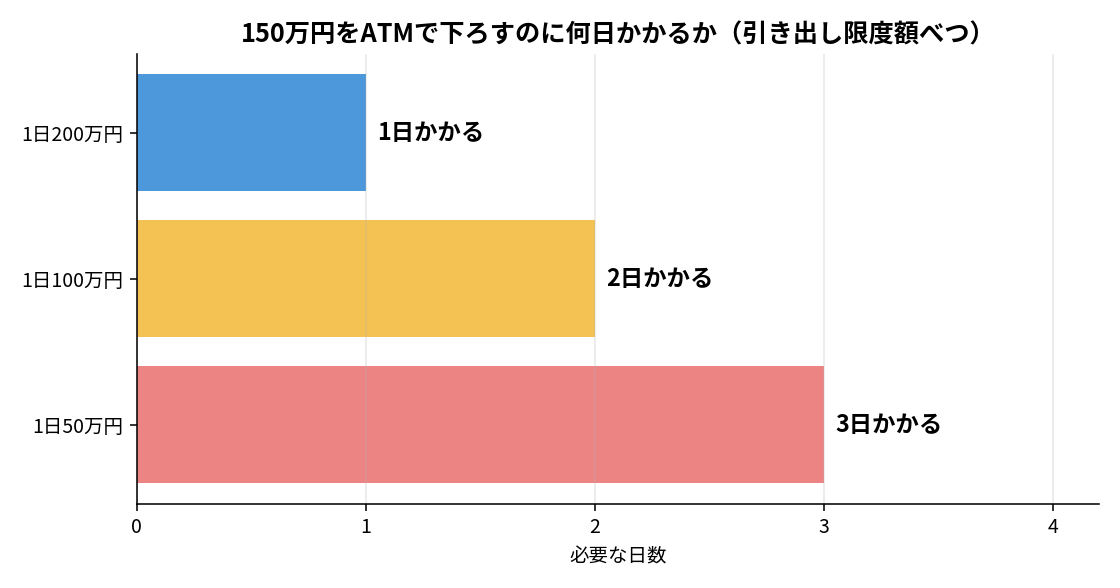
1日50万円の設定のままだと、150万円をそろえるのに3日かかります。前日に連絡が来ても、もう間に合いません。
窓口に行けば当日でも下ろせます。ただし平日の15時までです。土日に「在庫が入りました」と連絡が来たら、現金という選択肢はその時点で消えます。ロレックスの正規店は土日も開いているので、ここは現実的に起こります。
あらかじめできるのは2つです。ATMの限度額を引き上げておくことと、振込の限度額も同時に上げておくこと。どちらもネットバンキングから数分で終わります。
それと、150万円を持ち歩くこと自体のリスクがあります。自分は現金を持って店に行ったことはありません。
利用枠が足りないと、レジの前で詰みます。しかも一時的な増枠は審査があって、申し込んだその日に通るとは限りません。
目安として、2週間前には手を打っておきたいところです。マラソン中の人なら、いつ連絡が来るか分からないので、常に枠を確保しておくという考え方になります。
増枠には、期間を区切った一時的なものと、恒久的に枠そのものを上げるものがあります。一時増枠は使いたい日を指定する形が多いので、購入日が読めないマラソン中だと相性がよくありません。在庫の連絡が来るタイミングは選べないので、一時増枠を当て込むのは無理があります。恒久の増枠を先に通しておくほうが、考えることが減ると思います。
もうひとつ、見落としやすいのが不正利用検知です。ふだん月に5万円しか使っていないカードで、いきなり150万円の決済が立つと、カード会社側で自動的に止まることがあります。
高額決済の予定があると先に伝えておけば、この足止めは避けられます。電話1本で終わります。
自分はここを軽く見ていて、別の買い物で一度止められたことがあります。店員さんの前でカード会社に電話をかけるのは、なかなか気まずいものでした。
検索していると、この質問を受けたという話がよく出てきます。在庫を案内してもらえる合図なのではないか、という受け取り方をしている人が多いようです。
正直に書くと、これが何の合図なのかは分かりません。そう受け取りたくなる気持ちは分かります。ただ、聞かれたのに買えなかった人も、聞かれずに買えた人もいるはずで、外側からは判定できません。
分かるのは、聞かれたときに詰まらないほうがいい、ということだけです。「カードで、枠も確認してあります」と即答できる状態と、「えっと、どうしましょう」となる状態では、後者を選ぶ理由がありません。
店員さんとのやりとりで何を話したかは、ロレックスマラソンで店員と何を話すかのほうに詳しく書きました。あわせて、デイトナが買えないと言われた日では、入店する前に断られたときのことをまとめています。
支払い方法を用意しておくのは、店員さんへのアピールというより、自分が慌てないための準備だと思っています。
支払い方法と一緒に決めておきたいのが名義です。ロレックス公式サイトの「ロレックスを購入する」ページには、購入時に正規品販売店が保証カードへ情報と日付を記載する、と書かれています。ここに載る情報は、あとから書き換えられません。
売るときにも、修理に出すときにも、この保証カードが基準になります。だから支払いに使うカードの名義と、保証カードに載せる名前は、そろえておいたほうが面倒がありません。
家族に買ってもらう、あるいは自分が家族のぶんを買うという場面では、ここがややこしくなります。家族カードで払えるのかどうかも、店によって扱いが違うようでした。当日になって名義の話でもめるのが、いちばん避けたい展開です。
自分は2本とも自分名義で買っているので、贈り物として買う場合の実際は知りません。該当する人は、支払い方法の確認と一緒に名義のことも聞いてみてください。
付属品としての保証カードの扱いは、ロレックスの付属品は何を残せばいいのかのほうにまとめました。
ロレックスの正規品販売店には、百貨店の中に入っているところがあります。この場合、百貨店側の優待が使えるかどうかという論点が増えます。
ただし、時計は優待や割引の対象から外されていることが多いです。5%引きのつもりで行って対象外だった、というのは避けたいところです。
商品券についても同じで、使えるかどうかは店ごとに違います。使えたとしても、おつりが出ない形になるのが普通なので、金額をぴったり合わせる手間が発生します。
自分は百貨店のカードを持っていないので、この経路は使っていません。該当する人は、買う前にその百貨店の売り場へ直接聞くのが確実です。
クレジットカードの枠が足りないときに、手元にある別の決済手段を考えます。結論から書くと、150万円という金額では、ほとんどが使えません。理由は還元率でも審査でもなく、上限額です。
デビットカードは口座から即時に引き落とされるので、残高さえあれば通りそうに見えます。ところが、デビットにも1日あたり・1回あたりの利用限度額が設定されています。初期設定が1日50万円や100万円になっている銀行が多く、残高が200万円あっても、その日に使えるのは50万円だけということが起こります。
限度額はネットバンキングから変更できます。ただし、引き上げの反映が翌日になる銀行もあります。当日に思い立って上げる、という使い方はできないと思っておいたほうがいいです。
あと、デビットは還元率が0.2%から0.5%くらいのものが中心です。150万円でも3,000円から7,500円で、クレジットカードの1.0%には届きません。
ブランドプリペイドカードは、残高の上限が30万円から100万円あたりに設定されているのが普通です。交通系やQRコード決済も、1回あたりの上限が数万円から数十万円なので、150万円をこれらで通すのは、そもそも設計されていない使い方になります。
チャージを繰り返して積み上げるという手も理屈の上ではありますが、チャージ元のカードで還元が付かない設定になっていることが多いので、旨みが消えます。ここは素直にクレジットカードか現金の二択だと思います。
自分も一度、プリペイドに寄せられないか考えました。上限を調べた時点で諦めました。
1枚で足りないなら2枚に分ければいい、というのが最初に思いつく手です。これができるかどうかは、店のレジの運用次第でした。
百貨店の売り場だと2枚に分けられることが多い一方で、専門店では「お支払いは1枚でお願いします」と言われるケースがあります。事前に電話で確認しておくと、当日そこで迷わずに済みます。
カードと現金の併用も同じです。150万円のうち100万円をカード、50万円を現金、という払い方ができれば枠の問題はかなり楽になります。ここも店に聞くしかありません。
銀行振込に対応している店もあります。金額の上限という意味では一番強い手段です。ただ、面倒な点が2つあります。
ひとつは、ネットバンキングの振込限度額です。初期設定だと1日100万円や200万円になっていることが多く、ATMの引き出し限度額とは別枠で管理されているので、両方を確認しておく必要があります。
もうひとつは着金の確認です。15時を過ぎた振込は翌営業日の扱いになるので、金曜の夕方に振り込むと、店側で確認が取れるのは月曜になります。その間に在庫が他の人へ回る可能性を考えると、気持ちのいい待ち時間ではありません。
支払い方法の話は、レジを離れたところでも続きます。カードで払った場合、引き落としは翌月か翌々月です。月々の手取りが30万円の人が150万円を一括で引き落とされると、その月の家計は完全に崩れます。
自分は、買う前に別口座へ全額を移しておく方法をとっています。生活費の口座に150万円を置いたままだと、使える気がしてしまうからです。買うと決めた時点で動かしてしまえば、引き落とし日に慌てません。
それと、カードの利用枠は決済した瞬間に埋まります。150万円の枠を使い切ると、締め日を過ぎて請求が確定するまで、そのカードで大きな買い物はできません。生活費の決済に使っているカードで払うと、翌月の食費まで巻き込みます。
もうひとつ。定価は上がります。半年前に調べた価格のまま準備していると、いざ買うときに足りないということが起こります。準備した枠や現金は、少し余裕をもたせておいたほうが安全です。
計算して分かったことを並べます。
自分の結論は単純で、枠を確保したカードで一括払いにするのが、いまのところ一番手堅いです。手数料のかかる分割は使いません。
やることは2つだけです。いま持っているカードの還元率と利用枠を確認すること。足りなければ、増枠か2回払いの併用を先に決めておくこと。買えるかどうかは自分ではどうにもなりませんが、ここは事前に片付けられます。
ちなみに、どのカードが一番いいのかは決めきれていません。還元率と枠は逆の動きをするので、たぶん人によって答えが変わります。ポイント重視で枠の小さいカードを選ぶか、還元率を捨てて枠の大きいカードにするか、そこは自分の買い方しだいだと思います。自分はいま、枠のほうを優先しています。