【随時更新・デイトナ】2026年10月ロレックスマラソンの記録
claude ちゅけブログ
ロレックスを2本、どちらも正規店で買いました。1本目のグリーンサブが2024年11月、2本目のGMTマスターII「カフェオレ」が2025年1月です。
このあいだに、自分の年収は500万円から800万円に変わっています。転職をはさんだからです。2本とも、その年の年収で買えるかどうかを考えて予算を決めた……と書きたいところですが、実際に見ていたのは時計の値段だけでした。年収の何割を払ったのかは、一度も数えていません。
「ロレックスは年収いくらで買えるのか」。この問いに、自分の2本を材料にして答えを出しておきます。額面の年収、手取り、貯金の3つで割り直しました。
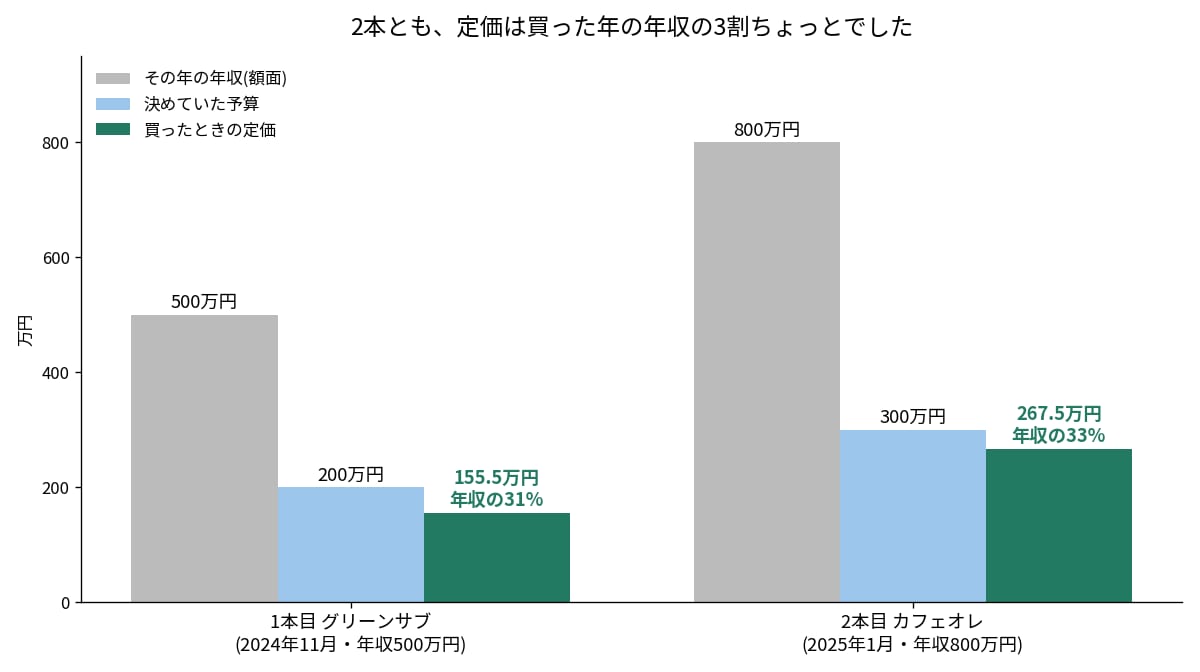
先に答えを書きます。自分の2本は、どちらも買った年の年収の31〜33%でした。年収500万円のときに155万円、年収800万円のときに267万円です。
ただ、この「年収の3割」は目安としてはあまり役に立ちませんでした。額面の年収で割ると同じ3割でも、手取りで割り直すと2本目のほうが重かったからです。
なので自分が線を引くなら、次の2つにします。定価が手取りの半年分以内に収まるか。それと、払ったあとに生活費の半年分が貯金に残るか。年収の何割かは、この2つを満たしたあとでついてくる数字だと思っています。
1本目はサブマリーナーデイトの126610LV、グリーンサブです。買ったときの定価は1,555,400円でした。このころの年収は500万円で、予算は200万円にしていました。年収と予算のことは2024年のマラソン日記にも書いています。
割り算をすると、155.5万円÷500万円で年収の31%です。予算の200万円で見ると40%になります。
定価だけ見れば、予算に45万円ほど余裕がありました。この余裕は意図して作ったものです。マラソン中に定価が上がっても届くように、定価に1割足した額より上で予算を組んでいました。このやり方は初めてのロレックスの選び方にまとめています。
2本目はGMTマスターIIの126711CHNR、ステンレスとエバーローズゴールドのコンビです。2025年1月11日に買って、定価は2,675,200円でした。
このときの年収は800万円です。転職して初めてのボーナスが出て、それで予算ができたので早めに走り始めました。予算は300万円。経緯は2025年のマラソン日記に残っています。
267.5万円÷800万円で、年収の33%。1本目とほぼ同じ割合でした。
年収が300万円上がったのに、割合はほとんど変わっていません。収入が増えたぶん、高いモデルに手を伸ばしただけでした。
額面の年収は、そのまま使えるお金ではありません。社会保険料と税金を引いた手取りで見ないと、家計に何か月分の穴が開くのかが分かりません。
そこで、独身・扶養なしの前提で手取りをざっくり計算しました。社会保険料は額面の約14.7%、所得税と住民税は2026年の控除の形で計算しています。人によって数万円はずれるので、自分の源泉徴収票の数字に置き換えて読んでください。
これで2本を割り直すと、1本目は手取りの4.8か月分、2本目は5.4か月分になります。
額面では31%と33%でほとんど差がなかったのに、手取りにすると2本目のほうが0.6か月分重くなっています。年収が上がるほど、税金と社会保険料で引かれる割合が増えるからです。年収500万円だと手取りは額面の約78%、800万円だと約74%まで下がります。
年収が上がったから同じ割合でも平気、とは言えませんでした。ここは書き出すまで気づいていませんでした。
上の手取りは、ボーナスも含めた年収を12で割った数字です。毎月の給料だけで暮らしている感覚に近いのは、ボーナスを抜いた月給のほうです。
月給だけで割ると、同じ定価でも何か月分かはさらに増えます。ボーナスがある人ほど、年収で割った割合は軽く見えます。自分が2本目を走り始めたのも、転職して初めてのボーナスが出てからでした。月給の貯金だけで300万円を用意していたら、もっと先になっていたと思います。
1本目はステンレス、2本目はステンレスと金のコンビです。年収が上がったぶん、手を伸ばすモデルも上がりました。割合が31%から33%でほとんど動かなかったのは、たぶんこのせいです。
ただ、金が入ったモデルは値上げの幅も大きくなります。販売店がまとめた数字では、2026年1月の改定でステンレスが6〜7%、コンビが8.0〜9.1%上がっています。6月はステンレスが据え置きで、コンビだけ約2.5%上がりました。
カフェオレは、自分が買ってから1年半で定価が30万円ほど上がっています。年収が上がって高いモデルに移ると、その先の値上げも大きい側に乗ることになります。
自分の2本はどちらも、買ったあとで定価が上がっています。グリーンサブは2026年1月に1,764,400円、カフェオレは2026年6月に2,981,000円です。いまから買う人はこちらの値段になるので、年収別にもう一度割りました。
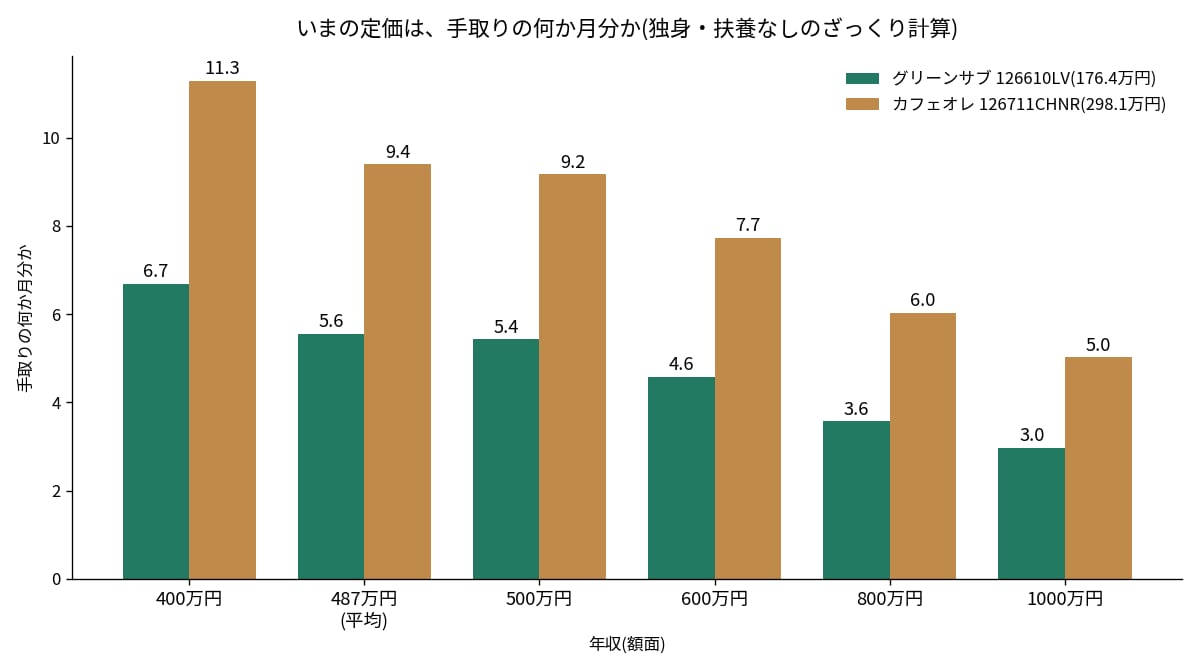
国税庁が2026年9月に出した「令和7年分 民間給与実態統計調査」では、1年を通じて勤めた人の平均給与は487万円でした。この年収で手取りを出すと約381万円、月あたり約31.7万円です。
グリーンサブのいまの定価は、平均の年収だと手取りの5.6か月分です。額面の年収で割ると36%。自分が1本目を買ったときの31%より、少し重くなっています。定価が上がったぶんがそのまま乗っています。
カフェオレのようなコンビになると、平均の年収で9.4か月分です。手取りの半年分を大きく超えるので、年収だけで買うのはかなり苦しいと思います。自分も2本目は、ボーナスが出るまで手を出していません。
1本目を年収500万円で買ったときは、手取りの4.8か月分。半年分の内側に収まっていました。2本目も5.4か月分で、ぎりぎり内側です。
手取りの何か月分かが分かっても、それだけでは足りません。カードで払えば、翌月か翌々月にまとめて引き落とされます。そのときに口座にお金が残っているかどうかのほうが、自分にはずっと大事でした。
自分は買うと決めた時点で、全額を別の口座に移しておく方法をとっています。生活費の口座に置いたままだと、使える気がしてしまうからです。決済の準備はロレックスの支払い方法はカードか現金かで詳しく書きました。
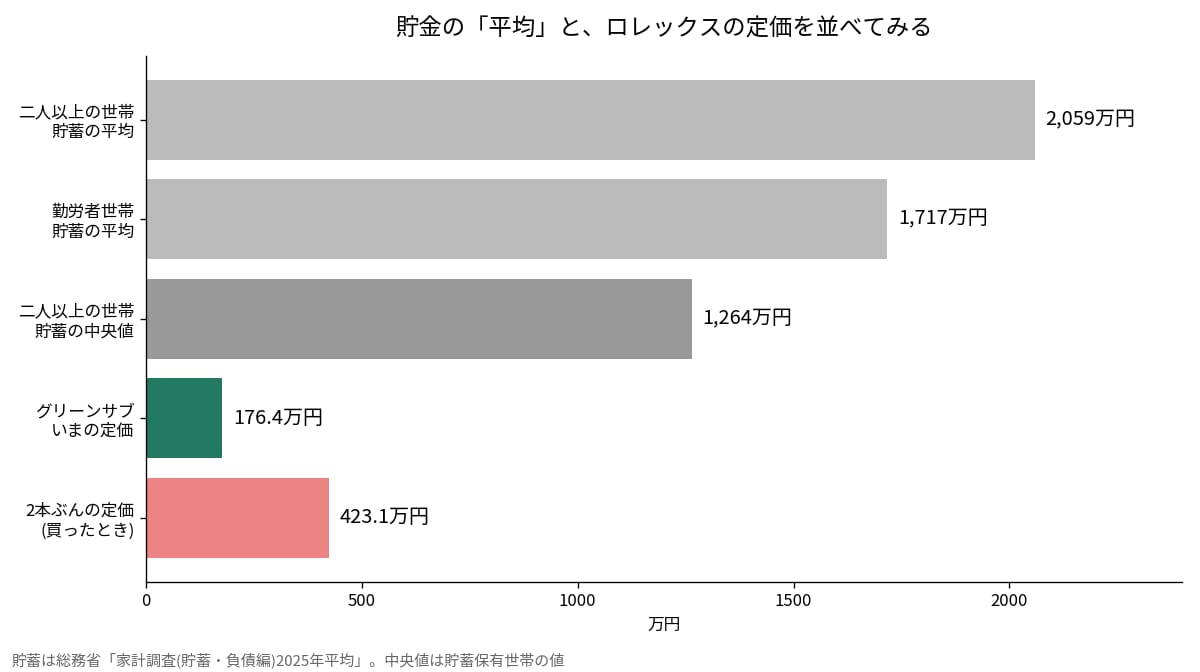
参考までに、総務省の「家計調査(貯蓄・負債編)2025年平均」では、二人以上の世帯の貯蓄の平均が2,059万円、勤労者世帯の平均が1,717万円でした。ただ、平均は一部の大きな貯蓄に引っ張られます。貯蓄を持っている世帯の中央値は1,264万円です。
この数字と比べて「グリーンサブ1本なら平気」と考えるのは危ない読み方です。二人以上の世帯の数字で、高齢の世帯も入っています。比べる相手は統計ではなく、自分の口座の残高です。
自分なりの線は、払ったあとに生活費の半年分が残るかどうかにしました。月の生活費が20万円の人なら120万円です。グリーンサブを買うなら、176万円と120万円を足した約300万円の貯金が、払っても崩れないラインになります。
貯金がまだ足りない場合は、毎月積み立てることになります。グリーンサブのいまの定価176.4万円に届くまでの月数を数えました。
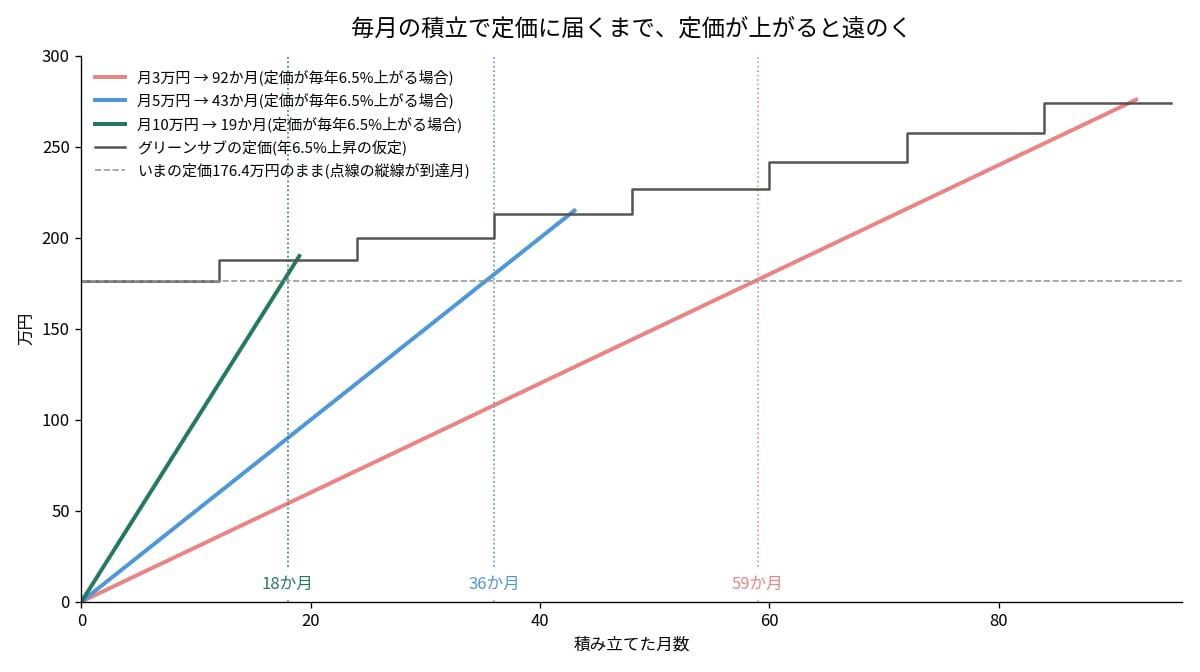
定価がこのまま動かなければ、月3万円で59か月、月5万円で36か月、月10万円なら18か月です。
ところが、ロレックスの定価は毎年1月に上がっています。2026年1月の改定では、販売店がまとめた数字でステンレスが6〜7%上がりました。仮に毎年6.5%ずつ上がると、月10万円なら19か月で届きますが、月3万円だと92か月、7年半かかります。そのころの定価は270万円台です。
積み立ての額が小さいほど、定価に追いつけなくなります。自分の1本目も、2か月遅く買っていたら2025年1月の改定で9万3,500円高くなっていました。月数万円の積立で値上げを追いかけるのは、かなり分が悪いと思います。
「ロレックスは年収が釣り合わないと売ってもらえない」と気にする人もいると思います。
実際には、2本目を買った店では、年収や職業を聞かれた記録がありません。2本目の店で毎回聞かれたのは、ロレックスを持っているか、どこでいつ買ったか、何が欲しいか、なぜ欲しいか、の5つだけでした。このやりとりはロレックス以外の購入実績は効くのかに残しています。
聞かれるとしたら支払い方法です。「カードで、枠も確認してあります」と即答できるかどうか。年収より、ここで詰まらない準備をしておくほうが意味があると思っています。
手取りの半年分に届かないとき、分割払いにすれば月々の負担は小さく見えます。
150万円を実質年率15%の36回払いにすると、月々は5万円台まで下がります。代わりに、手数料で37万円ほど上乗せされます。グリーンサブ1本を、約2割高く買う計算です。
2回払いやボーナス一括は、手数料がかからないカード会社が多いです。枠が足りないときの逃げ道としては使えます。ただ、手数料のかかる長い分割でしか届かない値段なら、まだ買う時期ではないと自分は考えています。
予算を考えるときに、本体の値段しか見ていませんでした。維持費のことを考えたのは、1本目を買って家に帰ってからです。
いちばん大きいのはオーバーホールです。2026年時点の相場で、日本ロレックスに出すと1回6〜11万円前後。自分はまだ一度も出していませんが、10年に1回だとしても、1本あたり年1万円くらいは積んでおく計算になります。2本あるので年2万円です。詳しくはオーバーホールの頻度を調べた記事に書いています。
保険はかけていません。代わりに、家での置き場所を変えました。保険をかけるならその保険料も、毎年の固定費として家計に乗ってきます。
本体の予算と維持費は、財布を分けて考えるほうが自分には合っていました。定価に1割足した予算の中から維持費まで出そうとすると、どこかで足りなくなります。
グリーンサブの買取価格は、2025年1月の時点で255万円でした。定価より100万円高い値段です。これを見ると「売れば戻るから、多少無理しても大丈夫」と考えたくなります。
でも売っていない以上、その差額は1円も手元に入っていません。相場は動きますし、売るつもりのない時計の買取価格をあてにして予算を組むと、あとで引っ込みがつかなくなります。
予算はあくまで、払ったあとに戻ってこないお金として組みます。買取価格は、保険や税金の線を確かめるために控えておく数字だと考えています。控え方はロレックスの相場の見方にまとめました。
自分の2本は、年収500万円のときに155万円、800万円のときに267万円。どちらも買った年の年収の3割ちょっとでした。
ただ、手取りで割り直すと2本目のほうが重く、年収の割合だけでは家計への重さは測れませんでした。線を引くなら、定価が手取りの半年分に収まるかと、払ったあとに生活費の半年分が残るか。この2つを満たせば、年収の割合はあとから見れば十分です。
次にやるなら、狙うモデルの今の定価を調べて、自分の源泉徴収票の手取りで割ってみてください。そこで半年分を超えたら、予算か貯金のどちらかを先に動かします。