【スーツは意味ない】ロレックス正規店は服装で態度が変わるのか|23回通って見た2種類の人
claude ちゅけブログ
ロレックスを2本持っています。1本目はサブマリーナー 126610LV、2本目はGMTマスターII 126711CHNR「カフェオレ」です。買ったのは2024年11月と2025年1月で、どちらも正規店でした。
買取価格が定価を上回っているのは知っていたので、「これを売ったら税金はどうなるんだろう」と気になって、国税庁の案内と条文を読みました。わかったのは、2本は同じロレックスでも、税金の扱いが分かれるかもしれないということです。分かれ目は値段より、素材のほうでした。
ここからは、ロレックスの売却に税金がかかるかどうかを、自分の2本に当てはめながら整理していきます。税理士ではないので、最後の判断は税務署に聞くつもりで読んでください。

先に結論を書きます。趣味で持っていたステンレスのロレックスを売っても、税金はかからない見込みが高いです。普段の生活で使う物を売ったときの所得は、所得税がかからないと法律に書かれているからです。
ただし、金やプラチナを使ったモデルは別です。貴金属の製品で1個30万円を超えるものは、非課税の対象から外れます。ロレックスで30万円を下回るモデルはまずないので、金無垢やプラチナのモデルを売って儲けが出れば、課税の対象になると考えておいたほうがいいです。
迷うのは、ステンレスと金を組み合わせたコンビ(ロレックスの呼び方ではロレゾール)です。2本目のカフェオレがちょうどこれでした。コンビがどちらに入るかは、国税庁の案内にも条文にも書かれていません。ここは自分で決めず、売る前に税務署へ聞くことにしています。
調べる前は「時計は生活用品だから税金はかからない」くらいに思っていました。半分は合っていて、半分は違いました。
ロレックスの売却で税金がかかるかどうかは、ほとんどこの2つの条文で決まります。順番に見ていきます。
所得税法9条1項9号には、自分や家族が生活に使う家具、じゅう器、衣服などの資産を売った所得には所得税をかけない、と書かれています。これを「生活用動産」と呼びます。腕時計は毎日着けるものなので、この生活用動産に入るというのが基本の考え方です。
国税庁のタックスアンサー(No.3105「譲渡所得の対象となる資産と課税方法」)でも、非課税になる所得の1番目に生活用動産の譲渡が挙がっています。ただ、例として出てくるのは貴金属や宝石、書画、骨とうで、「腕時計」という言葉はどこにも出てきません。ステンレスの時計が非課税だと国税庁が明言しているわけではない、という点は頭に置いておいたほうがいいです。
どこまでが生活用動産かを決めているのが、所得税法施行令25条です。生活に通常必要な動産のうち、次のものは1個または1組の価額が30万円を超えると、非課税の対象から外れます。
ロレックスに関係するのは1つ目です。金無垢のデイトナやデイデイト、プラチナのモデルは「貴金属の製品」として読むのが自然です。一方、オイスタースチールはステンレス鋼なので、このリストには当てはまりません。
つまり、ステンレスのロレックスは、何百万円で売れても施行令25条のリストに入らないので、生活用動産のまま非課税、という読み方になります。値段が30万円を超えるかどうかが効いてくるのは、貴金属を使ったモデルのほうです。
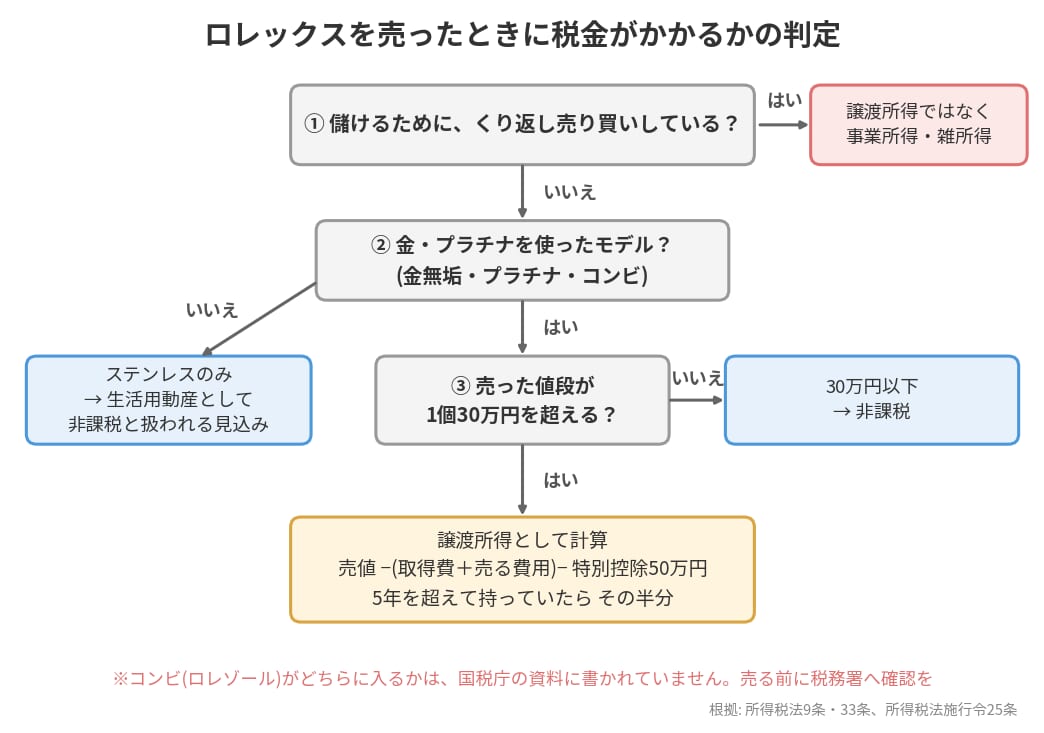
ステンレスなら絶対に大丈夫かというと、そうでもありません。素材とは関係なく、売り方で話が変わるケースが2つあります。
所得税法33条2項1号には、「営利を目的として継続的に行なわれる資産の譲渡による所得」は譲渡所得に含めない、と書かれています。正規店で買ってすぐ売り、また並んで買うことを続けていると、生活用品を手放したのではなく商売として扱われます。
そうなると生活用動産の非課税はそもそも使えず、事業所得や雑所得として申告することになります。ステンレスかどうかは関係なくなります。1本を何年か着けてから手放すのとは、まったく別の扱いです。
反対に、買った値段より安くしか売れなかった場合はどうなるか。所得税法9条2項1号で、生活用動産を売って出た損は「ないものとみなす」とされています。損をしても、給料やほかの所得と相殺して税金を減らすことはできません。
いまのロレックスは買取価格が定価を上回っていることが多いので、気にする場面は少ないと思います。ただ、相場が下がった年に売る人もいるので一応書いておきます。
ここからは自分の時計の話です。2025年1月にロレックスマラソンはあほらしいのか考えた記事で、2本の定価と買取価格を書いていました。その数字をそのまま使って、もし当時売っていたらどうなっていたかを並べます。
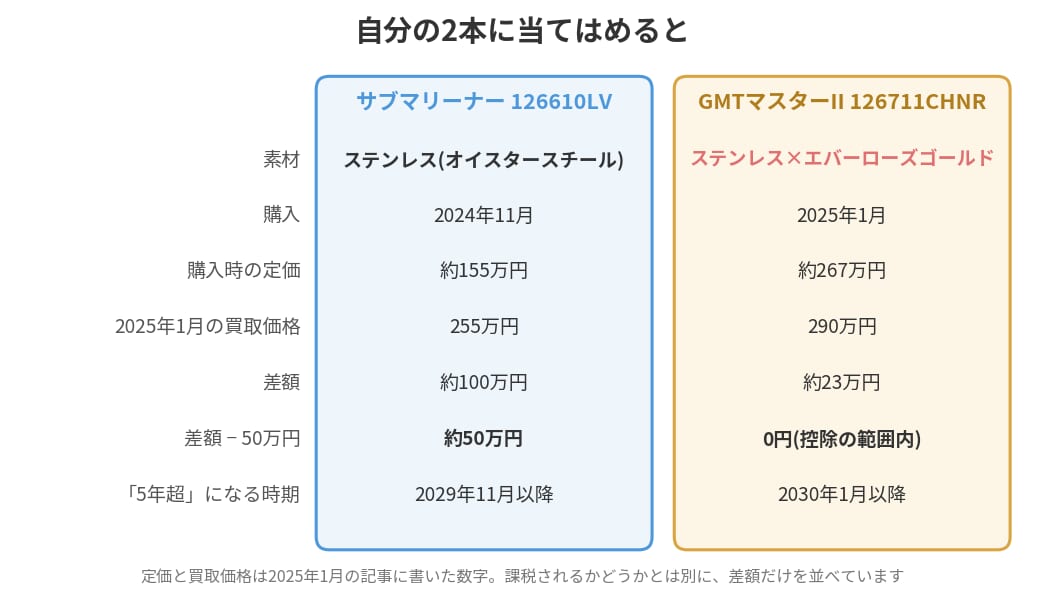
1本目のサブマリーナー 126610LVは、定価が約155万円、2025年1月の買取価格が255万円でした。差は約100万円あります。金額だけ見ると大きいですが、素材はオイスタースチールです。上の読み方に従えば、趣味で着けていたものを売る限り、差額が100万円でも非課税の見込みになります。
2本目のカフェオレ 126711CHNRは、ステンレスとエバーローズゴールドのコンビです。定価が約267万円、買取価格が290万円で、差は約23万円でした。こちらは貴金属の製品と見られる可能性があります。
ただ、仮に課税の対象になったとしても、譲渡所得には年50万円の特別控除があります。差額が23万円なら、50万円の控除の中に収まるので税金は0円です。困るのは、相場がもっと上がってから売る場合だと思っています。
サブのほうが儲けは大きいのに税金の心配は少なくて、カフェオレのほうが儲けは小さいのに扱いがはっきりしません。調べてみて、ここがいちばん意外でした。
もう1つ、持っている期間も効いてきます。あとで書くとおり、5年を超えて持ってから売ると課税される額が半分になります。自分の場合、サブは2029年11月、カフェオレは2030年1月の購入日を過ぎると5年超です。
金無垢や、コンビが課税の対象と判断された場合の計算です。国税庁のタックスアンサー(No.3152)にある総合課税の譲渡所得の式は、次のとおりです。
譲渡所得の金額 = 売った値段 −(取得費 + 売るためにかかった費用)− 特別控除50万円
取得費は、基本的には買ったときの代金です。売るためにかかった費用は、送料や手数料のようなものです。50万円の特別控除は1年に1回で、その年に売ったものの儲けをまとめた額から引きます。
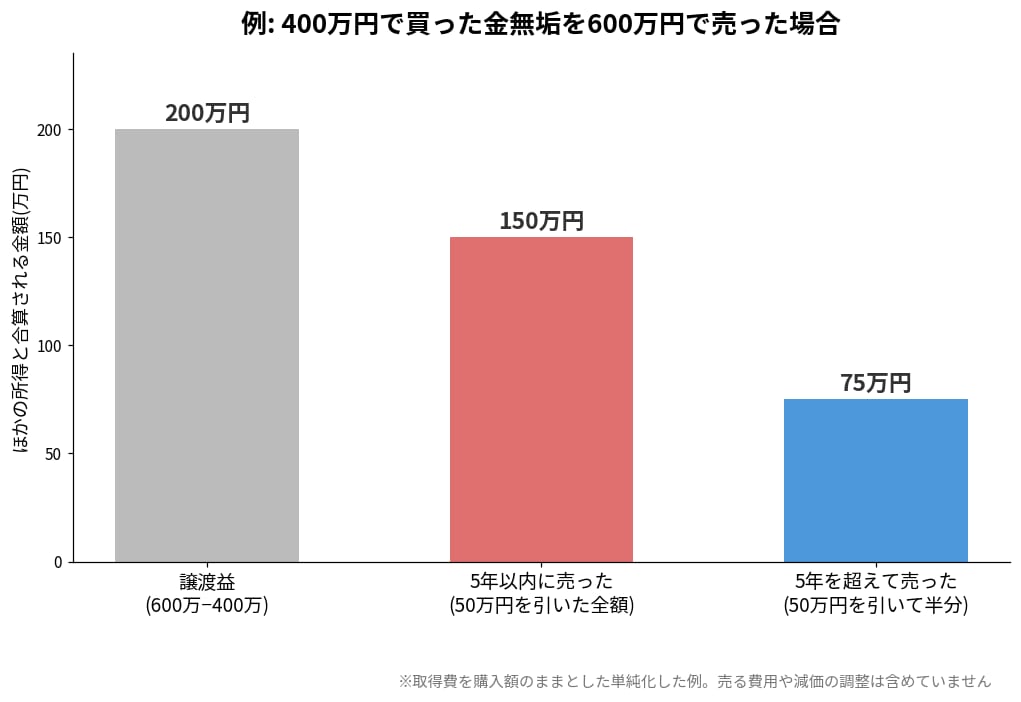
所有期間が5年以内なら「短期」、5年を超えれば「長期」です。長期の譲渡所得は、50万円を引いたあとの半分だけがほかの所得と合算されます。たとえば400万円で買った金無垢を600万円で売った場合、儲けは200万円です。5年以内なら150万円、5年を超えていれば75万円が、給料などと合算されます。
ここで1つ、確かめきれなかったことがあります。所得税法38条2項では、使ったり時間がたったりして価値が減る資産を売るときは、取得費から減った分を引くことになっています。腕時計がこれに当たるなら、取得費は買った値段より小さくなり、儲けは上の例より大きくなります。腕時計が「減価する資産」に当たるかどうかは、調べた範囲では書かれていませんでした。金無垢を売る人は、この点も税務署に聞いておいたほうがいいです。
給料を1か所からもらっていて年末調整が済んでいる人は、給料以外の所得が年20万円以下なら所得税の確定申告をしなくていい、という決まりがあります(所得税法121条)。50万円を引いたあとの譲渡所得が20万円以下なら、この範囲に入ります。
ただし、この20万円の決まりは所得税だけの話で、住民税の申告は別に必要です。「確定申告がいらない=何もしなくていい」ではない点は、勘違いしやすいところだと思います。
ロレックスの売却を調べていると、「ばれる」という言葉と一緒に検索されているのをよく見かけます。自分の考えを先に書くと、バレるかどうかで判断するのはやめて、課税されるかどうかだけを見ることにしました。理由は、売った記録はかなりはっきり残るからです。
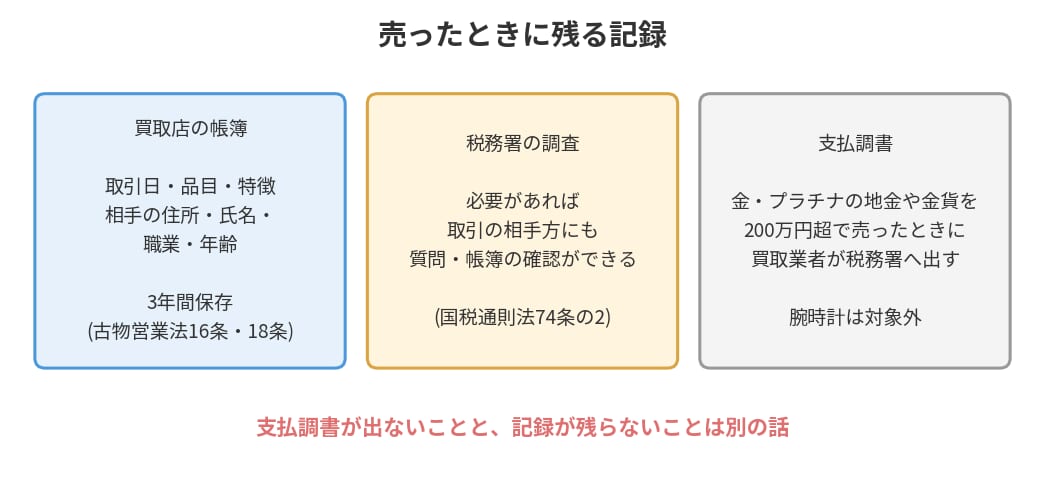
買取店は古物商なので、古物営業法に従って動いています。15条で、買い取るときは相手の住所・氏名・職業・年齢を確かめることになっていて、16条で取引の日付や品目、特徴、相手の情報を帳簿に残します。18条で、その帳簿は3年間保存です。身分証を出さずにロレックスを売ることは、普通の買取店ではできません。
国税通則法74条の2では、税務署の職員は所得税の調査に必要なとき、本人だけでなく取引の相手方にも質問したり、帳簿を見せてもらったりできるとされています。買取店の帳簿は、そのまま調べられる側にあるということです。
金やプラチナの地金や金貨を200万円を超えて売ると、買取業者が税務署に支払調書を出す仕組みがあります(所得税法224条の6などで、売る人はマイナンバーを伝えることになっています)。この対象は地金と金貨で、腕時計は入っていません。
だからといって、記録が残らないわけではありません。上に書いた帳簿は3年残ります。支払調書が出ないことを「バレない」と読むのは、筋が違うと思っています。
ステンレスのサブなら、そもそも非課税の見込みなので隠す理由がありません。気にするなら、金を使ったモデルのほうです。そこは隠すより、先に聞いてしまったほうが気が楽です。
売るのではなく、家族に譲る場合は所得税ではなく贈与税の話になります。贈与税は受け取った側にかかり、1年間にもらった財産の合計が基礎控除の110万円を超えると申告が必要です。定価が100万円を超えるロレックスは、1本でこの線を超えることがあります。
相続のときは、ロレックスも相続財産に入ります。評価は買った値段ではなく、そのときの時価です。いまの相場だと定価より高く見られることもあるので、「時計だから財産には入らない」と考えるのは危ないです。ここは自分にはまだ先の話なので、事実だけ書いておきます。
もし将来売ることになったとき、税金の計算や問い合わせで困らないように、次のものは残しておくつもりです。
5年を超えたかどうかは、買った日で決まります。保証カードには正規店の名前と日付が入っているので、取得した日を示すいちばん確かな書類になります。付属品の残し方はロレックスの付属品は何を残せばいいのかにまとめています。自分は箱の中に保証書も付属品も全部入れて、箱ごとしまっています。
取得費を示すのは、実際に払った金額です。定価は改定のたびに変わるので、あとから「当時いくらだったか」を調べ直すのは手間がかかります。レシートかカードの利用明細を、保証カードと一緒にしておくと楽です。
売った値段と、手数料などの費用がわかる明細です。課税されるかどうか税務署に聞くときも、確定申告をするときも、これがないと話が進みません。
税金とは別の話ですが、売ったあとに同じ時計をもう一度正規店で買いたくなっても、すぐには買えません。購入制限は売却や紛失のあとの買い直しにもかかります。期間はロレックスの購入制限を解説した記事に書いたとおりです。売るかどうかを決めるときは、税金と一緒にこちらも見ておいたほうがいいです。
ロレックスを売ったときの税金は、値段よりも「何でできているか」と「どう売ったか」で分かれます。ステンレスのモデルを趣味で着けて手放すなら、生活用動産として非課税の見込みです。金やプラチナを使ったモデルで、1個30万円を超えるものは課税の対象になり、売値から取得費と50万円を引いた額で計算します。
自分の2本で言うと、サブは非課税の見込み、カフェオレはコンビなので判断がつきませんでした。迷うモデルを売るときは、売る前に税務署の電話相談で聞きます。これが今回調べて決めたことです。